Domain schnibbeln.de kaufen?
Wir ziehen mit dem Projekt
schnibbeln.de um.
Sind Sie am Kauf der Domain
schnibbeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schnibbeln.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **


Ähnliche Suchbegriffe für Estg
Top-Angebote
Produkte zum Begriff Estg:
-
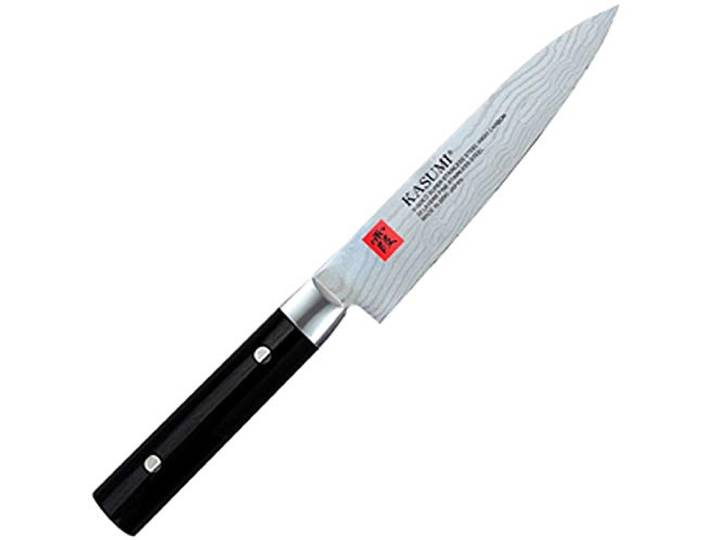
Kasumi 82015 Japanisches Damastmesser Universal 15 cm Küchenmesser, Ideal zum Schneiden, Zerkleinern oder Hacken, Mittelgroße Teile, Fleisch oder GemüseKasumi 82015 Japanisches Damastmesser Universal 15 cm Küchenmesser, Ideal zum Schneiden, Zerkleinern oder Hacken, Mittelgroße Teile, Fleisch oder Gemüse. Japanisches Kasumi Standard Damast Universalmesser: Küchenmesser mit 15 cm kurzer Klinge für die Arbeit an mittleren Teilen zum Schneiden, Zerkleinern oder Hacken von Fleisch, Gemüse oder Kräutern Kasumi Standard Serie: 32-lagige Damastklinge mit VG10-Kern für ansprechendes Aussehen. Der Griff besteht aus Kirschholz-Lamellen, komprimiert, schwarz gefärbt und mit speziellem Harz getränkt für langanhaltenden Halt Herstellung und Design: Messer komplett in Japan hergestellt mit traditioneller Handwerkskunst und hochwertigen Materialien Lieferumfang: Wird in einer schönen, individuellen Geschenkbox geliefert, geeignet zum Verschenken an Hobbyköche und Küchenliebhaber Vielseitige Verwendung: Universalmesser mit 15 cm Klingenlänge eignet sich für verschiedene Schneidarbeiten in der Küche, von Fleisch über Gemüse bis hin zu Kräutern Farbe:Mehrfarbig179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dürckheim Verlag GmbH Dürckheimregister® Steuergesetze Estg-Estdv-Erb-Stg-Gewstg-Astg-Lstg-Kstg-Umwstg-Ustf-Ustdv-Ao-FgoDürckheimRegister® Steuergesetze EStG-EStDV-Erb-StG-GewStG-AStG-LStG-KStG-UmwStG-UStF-UStDV-AO-FGO. Thorsten Glaubitz/ Constantin von Dürckheim. Taschenbuch.17,25 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **


Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff Estg:
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Estg
-
Kasumi 82015 Japanisches Damastmesser Universal 15 cm Küchenmesser, Ideal zum Schneiden, Zerkleinern oder Hacken, Mittelgroße Teile, Fleisch oder GemüseKasumi 82015 Japanisches Damastmesser Universal 15 cm Küchenmesser, Ideal zum Schneiden, Zerkleinern oder Hacken, Mittelgroße Teile, Fleisch oder Gemüse. Japanisches Kasumi Standard Damast Universalmesser: Küchenmesser mit 15 cm kurzer Klinge für die Arbeit an mittleren Teilen zum Schneiden, Zerkleinern oder Hacken von Fleisch, Gemüse oder Kräutern Kasumi Standard Serie: 32-lagige Damastklinge mit VG10-Kern für ansprechendes Aussehen. Der Griff besteht aus Kirschholz-Lamellen, komprimiert, schwarz gefärbt und mit speziellem Harz getränkt für langanhaltenden Halt Herstellung und Design: Messer komplett in Japan hergestellt mit traditioneller Handwerkskunst und hochwertigen Materialien Lieferumfang: Wird in einer schönen, individuellen Geschenkbox geliefert, geeignet zum Verschenken an Hobbyköche und Küchenliebhaber Vielseitige Verwendung: Universalmesser mit 15 cm Klingenlänge eignet sich für verschiedene Schneidarbeiten in der Küche, von Fleisch über Gemüse bis hin zu Kräutern Farbe:Mehrfarbig179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dürckheim Verlag GmbH Dürckheimregister® Steuergesetze Estg-Estdv-Erb-Stg-Gewstg-Astg-Lstg-Kstg-Umwstg-Ustf-Ustdv-Ao-FgoDürckheimRegister® Steuergesetze EStG-EStDV-Erb-StG-GewStG-AStG-LStG-KStG-UmwStG-UStF-UStDV-AO-FGO. Thorsten Glaubitz/ Constantin von Dürckheim. Taschenbuch.17,25 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
ZOTERNEN Fingerschutz Aus Edelstahl Zum Schutz Vor Verletzungen Beim Schneiden Und Hacken.Eigenschaften: 1. Schützt Ihre Finger vor Schnittverletzungen beim Schneiden in der Küche 2. Anpassbar an Ihre Finger 3. Benutzerfreundlich, übersichtlich und ein unverzichtbares Küchenutensil 4. Sehr leicht zu reinigen; einfach abspülen oder in die Spülmaschine geben 5. Perfekt für Köche, Hausfrauen und Profis – für mehr Spaß und Komfort beim Kochen. Spezifikationen: Eigenschaften: Schützt Ihre Finger vor Schnittverletzungen beim Schneiden in der Küche. Anpassbar an Ihre Fingergröße. Benutzerfreundliches, praktisches und unverzichtbares Küchenutensil. Spezifikationen: Material: Edelstahl Farbe: Silber Typ: Fingerschutz Kategorie: Obst- und Gemüseschneider Größe: Einheitsgröße Lieferumfang: 1 x Fingerschutz26,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dürckheim Verlag GmbH Dürckheimregister® 2825-Bibu- Bilanzsteuerrecht - Wichtige Steuergesetze Mit Stichworten Für Deine Ao-Aktg-Bgb-Estg-Estdv-Hgb-Gewstg-Gmbhg-Kstg-Ustg_ustdvDürckheimRegister® 2825-BiBu- BilanzSteuerrecht - Wichtige Steuergesetze MIT STICHWORTEN für deine AO-AktG-BGB-EStG-EStDV-HGB-GewStG-GmbHG-KStG-UStG_UStDV.18,25 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.